


Wero
3,71.64K Bewertungen
App-Details
- Version
- 1.0.42
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- EPI Company SE
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wero ist eine kostenlose Finanz-App von EPI Company SE, die ich als moderne Zahlungsoption für den europäischen Alltag ausprobiert habe. Mein erster Eindruck war klar: Die Anwendung wirkt weniger wie ein weiteres Bankkonto und mehr wie ein zusätzlicher Weg, Geld direkt zu senden oder zu empfangen. Genau darin liegt ihr Reiz. Wer häufig kleine Beträge mit Freunden teilt, Geld in der Familie weitergibt oder eine unkomplizierte europäische Zahlungslösung sucht, findet hier einen interessanten Ansatz.
Gleichzeitig habe ich schnell gemerkt, dass eine Zahlungs-App nicht allein durch den ersten Aha-Moment dauerhaft nützlich wird. Sie muss in wiederkehrenden Situationen zuverlässig Platz finden, ohne dass ich jedes Mal überlegen muss, ob der Empfänger sie ebenfalls verwenden kann. Deshalb habe ich Wero nicht nur nach dem ersten Eindruck beurteilt, sondern vor allem danach, ob die App auch nach mehreren Wochen einen festen Platz in meiner täglichen Zahlungsroutine verdient.
Vom schnellen ersten Eindruck zur echten Gewohnheit
Die App ist seit dem 22. November 2024 verfügbar und trägt die klare Idee einer europäischen Zahlungsoption in sich. Im Alltag gefällt mir besonders, dass der Zweck schnell verständlich ist: Wero soll Zahlungen zwischen Menschen einfacher machen, ohne dass ich für jede kleine Erstattung auf Bargeld, eine separate Überweisung oder einen umständlichen Umweg zurückgreifen muss.
In der ersten Woche ist genau diese Einfachheit der stärkste Pluspunkt. Wenn nach einem gemeinsamen Einkauf jemand seinen Anteil zurückzahlen möchte, ist eine direkte Zahlungs-App angenehmer als das spätere Heraussuchen von Kontodaten. Auch bei einer spontanen Ausgabe in der Familie kann ein solcher Weg praktischer sein als eine Nachricht mit langen Bankinformationen. Der eigentliche Vorteil entsteht nicht beim Bezahlen selbst, sondern beim Verkürzen der kleinen organisatorischen Schritte davor.
Ich würde Wero deshalb zunächst in Situationen testen, die häufig vorkommen und wenig Risiko für Verwirrung bieten. Ein gemeinsames Mittagessen, ein geteilter Einkauf oder eine Rückzahlung unter Bekannten sind bessere Prüfsteine als eine wichtige größere Zahlung. So sehe ich schnell, ob mein persönlicher Kreis die App tatsächlich nutzen kann und ob sie in meine vorhandenen Abläufe passt.
Die kostenlose Nutzung senkt die Einstiegshürde deutlich. Für eine Finanz-App ist das wichtig, denn niemand möchte erst lange überlegen, ob sich ein zusätzlicher Zahlungsweg finanziell lohnt. Auch die Altersfreigabe USK ab 0 Jahren macht die Anwendung grundsätzlich niedrigschwellig. Das bedeutet für mich aber nicht, dass sie automatisch für jede Person gleich gut geeignet ist. Entscheidend bleibt, wie die eigene Bankumgebung und der Freundeskreis mit dem Dienst zusammenspielen.
Wero ist mit einer durchschnittlichen Bewertung von 3,5 bei rund 45.000 Bewertungen keineswegs ein völlig unbekanntes Nischenprodukt. Mehr als eine Million Installationen zeigen ebenfalls, dass das Interesse an einer solchen Lösung vorhanden ist. Ich lese diese Zahlen nicht als Beweis für perfekte Alltagstauglichkeit, sondern als Hinweis darauf, dass die App bereits auf einen echten Bedarf trifft und von vielen Menschen ausprobiert wird.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Ein realistischer Alltagstest
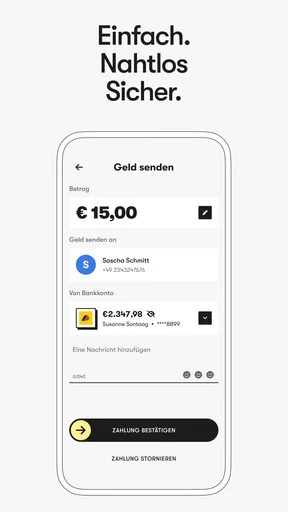
Ein typischer Ablauf sieht für mich so aus: Ich kaufe mit Freunden für einen Abend ein, bezahle zunächst den gemeinsamen Betrag und möchte später nicht jedem einzeln meine Bankverbindung erklären. Wenn alle Beteiligten Wero verwenden können, ist eine direkte Rückzahlung deutlich übersichtlicher. Der Vorteil ist dann nicht spektakulär, aber spürbar: weniger Nachrichten, weniger Zahlendreher und weniger offene Kleinigkeiten, die man irgendwann vergessen könnte.
Der Haken zeigt sich genau an derselben Stelle. Wenn nur eine Person im Kreis die App nicht verwenden kann oder lieber bei ihrer bisherigen Bank-App bleibt, verschwindet ein Teil des Komforts. Dann muss ich den Zahlungsweg wieder wechseln. Für mich ist das die wichtigste praktische Frage vor der dauerhaften Nutzung: Nicht „Kann die App etwas Neues?“, sondern „Kann mein Umfeld sie mit mir gemeinsam verwenden?“
Wer hauptsächlich mit Menschen bezahlt, die bereits im gleichen Zahlungsökosystem unterwegs sind, dürfte den Einstieg leichter finden. Wer dagegen regelmäßig an wechselnde Personen, Unternehmen oder internationale Kontakte zahlt, sollte Wero eher als Ergänzung betrachten. Eine einzelne App kann nicht automatisch alle Zahlungsgewohnheiten ersetzen.
Was nach dem ersten Monat übrig bleibt
Nach dem anfänglichen Ausprobieren entscheidet sich, ob Wero zur Gewohnheit wird oder nur auf dem Smartphone liegen bleibt. Für mich hängt der langfristige Wert an wiederkehrenden kleinen Zahlungen. Eine App, die nur einmal getestet wird, spart im Alltag kaum Zeit. Eine App, die bei jeder gemeinsamen Ausgabe selbstverständlich geöffnet wird, kann dagegen tatsächlich nützlich werden.
Besonders sinnvoll sehe ich Wero für Menschen, die regelmäßig Kosten mit Partnern, Freunden oder Familienmitgliedern teilen. Dazu gehören nicht nur Restaurantbesuche. Auch gemeinsame Besorgungen, kleine Vorschüsse oder wiederkehrende private Auslagen können davon profitieren. Der Wert wächst, wenn dieselben Personen öfter miteinander abrechnen und nicht jedes Mal einen neuen Ablauf vereinbaren müssen.
Für mich ist dabei wichtig, die App nicht mit einer vollständigen Banking-Anwendung zu verwechseln. Wero ist in meinem Verständnis ein Zahlungswerkzeug, kein Ersatz für die gesamte Verwaltung meines Kontos. Meine Bank-App bleibt für den Überblick über Kontobewegungen, Daueraufträge und andere Bankthemen relevant. Wero kann einen bestimmten Teil des Alltags vereinfachen, aber es nimmt mir nicht automatisch alle Finanzaufgaben ab.
Im Vergleich zu Bargeld ist Wero bequemer, wenn niemand passendes Wechselgeld hat oder eine Rückzahlung später erfolgen soll. Im Vergleich zu einer klassischen Überweisung kann der Ablauf bei kleinen privaten Beträgen direkter wirken. Gegenüber etablierten internationalen Zahlungsdiensten liegt der interessante Punkt in der europäischen Ausrichtung. Trotzdem würde ich nicht allein wegen des Namens wechseln, wenn mein bisheriger Dienst mit meinem Umfeld zuverlässig funktioniert.
Der entscheidende Trade-off ist also Reichweite gegen Spezialisierung. Ein vertrauter Zahlungsdienst mit vielen Kontakten ist oft praktischer, wenn ich möglichst jede Person erreichen möchte. Wero kann attraktiver sein, wenn ich bewusst eine europäische Lösung nutzen und meine wiederkehrenden privaten Zahlungen in diesem Umfeld bündeln möchte. Diese Entscheidung ist weniger eine Frage technischer Begeisterung als eine Frage meiner tatsächlichen Kontakte.
Wartung, Vertrauen und tägliche Reibung
Eine gute Zahlungs-App sollte nicht ständig Aufmerksamkeit verlangen. Ich möchte sie einmal sauber einrichten, bei Bedarf aktualisieren und danach nicht dauernd Einstellungen kontrollieren müssen. Wero läuft aktuell in Version 1.0.39 und benötigt mindestens iOS oder Android ab Version 9. Für viele aktuelle Geräte ist das keine besondere Hürde, bei älteren Smartphones sollte ich die Systemvoraussetzungen jedoch vor der Installation prüfen.
Die Wartung besteht im Alltag vor allem darin, die App aktuell zu halten und die eigenen Zahlungsgewohnheiten im Blick zu behalten. Bei Finanzanwendungen ist das keine lästige Nebensache. Ich würde Updates nicht dauerhaft aufschieben, weil Stabilität und Sicherheit bei Zahlungen wichtiger sind als bei einer beliebigen Unterhaltungs-App. Gleichzeitig sollte die Anwendung nicht verlangen, dass ich für jede kleine Zahlung lange Menüs durchsuche.
Auch die Frage der Kontrolle spielt eine Rolle. Vor dem Absenden sollte ich mir angewöhnen, Empfänger und Betrag bewusst zu prüfen. Das ist kein spezielles Problem von Wero, aber bei schnellen Zahlungen besonders relevant: Ein kurzer Ablauf kann praktisch sein, verleitet aber auch dazu, zu wenig Aufmerksamkeit auf die Details zu verwenden. Ich sehe die App deshalb als Werkzeug für bewusst bestätigte Zahlungen, nicht als etwas, das ich völlig nebenbei bedienen sollte.
Ein weiterer Wartungsfaktor ist die soziale Pflege. Wenn ich Wero dauerhaft nutzen möchte, muss ich den Dienst in meinem Umfeld bekannt machen und erklären, warum ich ihn bevorzuge. Das kann bei engen Kontakten funktionieren, kostet aber am Anfang etwas Geduld. Gerade bei älteren Familienmitgliedern oder Personen, die mit ihrer bisherigen Bank-App zufrieden sind, ist ein zusätzlicher Zahlungsweg nicht automatisch willkommen.
Für mich ist das einer der weniger offensichtlichen Punkte: Die technische Einrichtung ist nur ein Teil des Aufwands. Der größere langfristige Aufwand kann darin liegen, dass mehrere Beteiligte dieselbe Gewohnheit entwickeln müssen. Sobald das klappt, sinkt die Reibung. Bis dahin bleibt Wero möglicherweise eine App, die ich zwar sinnvoll finde, aber nur selten verwenden kann.
Wo die Begeisterung nachlassen kann
Die erste Ermüdungsquelle ist die Überschneidung mit bereits vorhandenen Möglichkeiten. Fast jede Person, die Wero in Betracht zieht, hat wahrscheinlich schon eine Bank-App oder einen anderen Zahlungsdienst. Wenn diese bestehende Lösung für Überweisungen und private Erstattungen ausreichend ist, muss Wero einen klaren zusätzlichen Nutzen liefern. Ein schönes Konzept allein reicht dann nicht für eine dauerhafte Installation.
Die zweite Reibung entsteht durch unterschiedliche Vorlieben im Freundeskreis. Manche Menschen möchten keine weitere App einrichten, andere bevorzugen Bargeld, und wieder andere nutzen bereits einen Dienst, bei dem alle Kontakte gespeichert sind. Wenn ich für jede Person zuerst klären muss, welcher Weg funktioniert, kann der vermeintlich schnelle Ablauf wieder kompliziert werden.
Eine dritte mögliche Ermüdung betrifft die Erwartungshaltung. Der europäische Anspruch klingt umfassend, aber im Alltag denke ich nicht in Regionen, sondern in konkreten Empfängern und Situationen. Wenn eine Zahlung an eine bestimmte Person nicht so unkompliziert funktioniert wie erwartet, fällt der Unterschied zwischen Versprechen und tatsächlicher Gewohnheit stärker auf. Ich würde daher nicht davon ausgehen, dass Wero sofort jede andere Zahlungsmethode ersetzt.
Auch die kostenlose Nutzung sollte ich realistisch einordnen. Sie macht das Ausprobieren einfach, ist aber allein kein Grund, eine App dauerhaft zu behalten. Wenn ich sie nur selten öffne, verbraucht sie zwar keinen direkten Kaufpreis, bringt mir aber auch keinen fortlaufenden Nutzen. Für mich muss der Zeitgewinn bei wiederkehrenden Zahlungen größer sein als die Aufmerksamkeit, die die zusätzliche App verlangt.
Wer eine umfassende Finanzverwaltung, detaillierte Ausgabenanalyse oder eine zentrale Lösung für sämtliche Zahlungsarten sucht, sollte seine Erwartungen entsprechend anpassen. Wero passt besser zu einer klar abgegrenzten Aufgabe: Zahlungen im persönlichen Umfeld einfacher zu organisieren. Für komplexere Finanzplanung würde ich weiterhin eine dafür ausgelegte Bank- oder Budget-App verwenden.
Für wen Wero langfristig passt
Ich empfehle Wero vor allem Menschen, die häufig private Beträge teilen und eine europäische Zahlungsoption bewusst ausprobieren möchten. Besonders passend ist die App für Haushalte oder Freundeskreise, in denen dieselben Personen regelmäßig miteinander abrechnen. Dort kann sich die anfängliche Einrichtung lohnen, weil der Ablauf danach immer wieder verwendet wird.
Auch für Nutzerinnen und Nutzer, die Bargeld unpraktisch finden, aber keinen internationalen Zahlungsdienst benötigen, ist Wero interessant. Die App kann eine gute Zwischenlösung zwischen klassischer Banküberweisung und stärker plattformgebundenen Bezahldiensten sein. Ihr Nutzen zeigt sich weniger in außergewöhnlichen Funktionen als in der Möglichkeit, einen häufigen kleinen Zahlungsvorgang einfacher zu machen.
Ich würde dagegen vorsichtig sein, wenn mein Umfeld fast ausschließlich andere Dienste nutzt. Dann ist die theoretische Stärke der App im Alltag kaum abrufbar. Dasselbe gilt, wenn ich nur sehr selten Geld an andere Personen sende. In diesem Fall reicht möglicherweise die vorhandene Bank-App, und eine zusätzliche Anwendung würde keinen spürbaren Unterschied machen.
Für geschäftliche Zahlungen, komplizierte Abrechnungen oder internationale Situationen würde ich ebenfalls nicht automatisch Wero als erste Wahl nehmen. Hier sind etablierte Bankprozesse oder spezialisierte Lösungen oft besser auf Nachweise, wiederkehrende Abläufe und unterschiedliche Empfänger ausgerichtet. Wero sehe ich stärker im privaten, direkten und überschaubaren Zahlungsverkehr.
Ein praktischer Tipp ist, den Dienst nicht sofort allen Zahlungsarten aufzuzwingen. Ich würde zunächst eine kleine Gruppe auswählen, mit der ich oft Ausgaben teile. Nach einigen Wochen lässt sich ehrlich beurteilen, ob die App Zeit spart oder nur einen weiteren Schritt in den Alltag bringt. Diese begrenzte Einführung verhindert, dass ich aus Neugier meine komplette Zahlungsroutine umstelle, bevor sich ein echter Nutzen zeigt.
Mein Urteil nach dem Gewöhnungseffekt
Wero hat für mich das Potenzial, nach dem ersten Neuigkeitsgefühl dauerhaft nützlich zu bleiben, aber nicht für jede Person und nicht als alleinige Zahlungs-App. Die Stärke liegt in wiederkehrenden privaten Situationen, in denen direkte Zahlungen angenehmer sind als Bargeld oder eine umständliche Überweisung. Der europäische Fokus gibt dem Produkt eine eigene Richtung, während die kostenlose Nutzung das Testen unkompliziert macht.
Die Schwäche ist die Abhängigkeit vom Umfeld. Eine Zahlungs-App wird nicht durch ihre Installation wertvoll, sondern durch die Menschen, mit denen ich sie tatsächlich verwenden kann. Wenn diese gemeinsame Basis fehlt, bleibt Wero eher eine interessante Ergänzung. Außerdem sollte niemand erwarten, damit die komplette Finanzorganisation zu ersetzen.
Mein persönlicher Rat lautet deshalb: Installieren und in einem kleinen, vertrauten Zahlungsalltag ausprobieren, statt sofort einen vollständigen Wechsel zu planen. Wenn sich gemeinsame Ausgaben damit wiederholt schneller erledigen lassen, verdient die App einen festen Platz. Wenn ich nach mehreren Wochen weiterhin zwischen verschiedenen Diensten wechseln muss, ist die bisherige Lösung wahrscheinlich praktischer.
Unterm Strich ist Wero für mich keine App, die allein durch Neuheit überzeugt. Sie muss sich im Alltag beweisen, und genau dort kann sie bei passenden Kontakten angenehm unauffällig werden. Ich würde sie Menschen empfehlen, die eine europäische Zahlungs-App für private Erstattungen suchen und bereit sind, sie gemeinsam mit ihrem Umfeld zur Gewohnheit zu machen. Wer maximale Kompatibilität mit beliebigen Empfängern oder eine vollständige Finanzzentrale erwartet, sollte eher bei seiner etablierten Bank- oder Zahlungsanwendung bleiben.
Vorteile
- Schnelle Überweisungen innerhalb unterstützter Banken
- Keine separate IBAN für viele Zahlungsfunktionen nötig
- Praktisch für Geldgeschenke und gemeinsame Ausgaben
- Direkte Zahlungsanfragen an Kontakte möglich
- Europäische Lösung mit Fokus auf Datenschutz
Nachteile
- Noch nicht bei allen Banken und Händlern verfügbar
- Für die Nutzung ist ein kompatibles Bankkonto erforderlich
- Funktionen können je nach Bank unterschiedlich ausfallen
- Außerhalb Europas nur eingeschränkt nutzbar
- Weniger verbreitet als etablierte Zahlungsdienste
Häufig gestellte Fragen zu Wero
Was ist Wero und wofür kann ich die App verwenden?
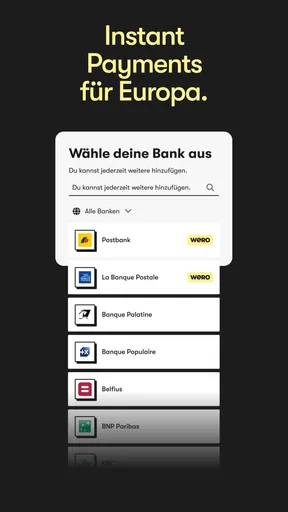
Wero ist ein europäischer digitaler Bezahldienst, mit dem Nutzer Geld direkt von einem Bankkonto senden und empfangen können. Je nach teilnehmender Bank und Land lassen sich damit beispielsweise Zahlungen an Kontakte, Überweisungen oder Einkäufe bei unterstützten Händlern abwickeln. Vor dem Download sollte man prüfen, ob die eigene Bank Wero unterstützt und welche Funktionen im persönlichen Konto freigeschaltet sind.
Welche Voraussetzungen müssen für die Nutzung von Wero erfüllt sein?
Für Wero benötigen Sie in der Regel ein unterstütztes Bankkonto bei einer teilnehmenden Bank, ein kompatibles Android- oder iOS-Gerät sowie eine Mobilfunknummer. Die Registrierung erfolgt normalerweise über die jeweilige Bank und eine sichere Identitätsprüfung. Außerdem müssen App, Betriebssystem und Banking-Zugang aktuell sein. Die verfügbaren Funktionen können sich abhängig von Land, Bank und Kontotyp unterscheiden.
Ist Wero sicher und wie werden Zahlungen geschützt?
Wero verwendet Sicherheitsverfahren, die an die Infrastruktur der teilnehmenden Banken angebunden sind. Zahlungen werden üblicherweise über die Banking-App, eine Geräteauthentifizierung oder eine andere von der Bank festgelegte Bestätigung freigegeben. Trotzdem sollten Nutzer ihr Smartphone mit PIN, Passwort oder biometrischer Sperre schützen, keine Zugangsdaten weitergeben und verdächtige Zahlungsanfragen sorgfältig prüfen, bevor sie diese bestätigen.
Fallen bei Wero Gebühren für Überweisungen oder Zahlungen an?
Ob Gebühren entstehen, hängt in erster Linie von der eigenen Bank, dem gewählten Produkt und der jeweiligen Transaktion ab. Viele grundlegende Zahlungen können kostenlos sein, allerdings sind mögliche Entgelte, Limits oder zusätzliche Kosten nicht bei allen Banken identisch. Vor der ersten Nutzung empfiehlt es sich deshalb, das Preis- und Leistungsverzeichnis der eigenen Bank sowie die Hinweise innerhalb der Wero-App zu kontrollieren.
Was kann ich tun, wenn eine Zahlung mit Wero nicht funktioniert oder falsch ausgeführt wurde?
Wenn eine Zahlung fehlschlägt, sollten Sie zunächst Internetverbindung, App-Version, Kontodeckung und mögliche Tages- oder Transaktionslimits prüfen. Bei einer unbekannten oder fehlerhaften Belastung sollten Sie unverzüglich Ihre Bank kontaktieren und den Vorgang dokumentieren. Wichtig ist außerdem, Zahlungsanfragen nicht mehrfach zu bestätigen, da dadurch unbeabsichtigt mehrere Transaktionen ausgelöst werden könnten.


